- 3 ottobre 2026
- Postato da: studimpresa
- Categoria: Il nostro Blog, In Primo Piamo
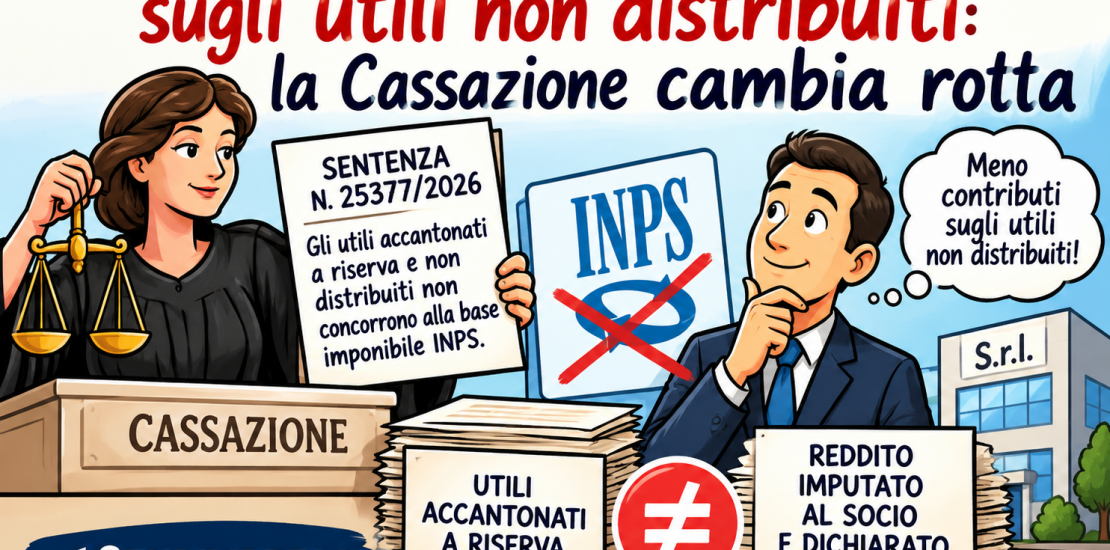
La sentenza n. 25377/2026 della Corte di Cassazione stabilisce che gli utili accantonati a riserva, se non imputati al socio ai fini IRPEF, non concorrono alla base imponibile contributiva. Una pronuncia destinata ad avere importanti conseguenze per soci lavoratori di S.r.l. iscritti alla Gestione Artigiani e Commercianti.
Una novità di particolare rilievo arriva dalla Corte di Cassazione in materia di contributi previdenziali dei soci lavoratori di società a responsabilità limitata.
Con la sentenza n. 25377 del 16 settembre 2026, la Sezione Lavoro ha chiarito che, ai fini della contribuzione dovuta alla Gestione Artigiani e Commercianti, non possono essere automaticamente considerati anche gli utili prodotti dalla S.r.l. ma accantonati a riserva e non distribuiti al socio.
La decisione riguarda una socia unica e amministratrice di una S.r.l., iscritta alla Gestione Commercianti per l’attività lavorativa svolta abitualmente e prevalentemente nella società.
La Corte ha confermato l’esclusione dalla base imponibile degli utili che erano rimasti nella società e non erano stati percepiti dalla socia.
Il principio affermato dalla Cassazione
Il punto centrale della sentenza riguarda il collegamento tra reddito d’impresa e contribuzione previdenziale.
La Cassazione ricorda che la contribuzione degli iscritti alle Gestioni Artigiani e Commercianti deve essere rapportata al reddito d’impresa dichiarato ai fini IRPEF dal soggetto obbligato.
Di conseguenza, per il socio lavoratore di una S.r.l., la base contributiva comprende la quota di reddito d’impresa effettivamente imputata al socio e da questo dichiarata ai fini IRPEF.
Se, invece, l’utile rimane nella società perché viene destinato a riserva, senza essere distribuito o imputato fiscalmente al socio, esso rimane un reddito della società e non può essere considerato automaticamente reddito personale del socio ai fini contributivi.
Un esempio pratico
Immaginiamo una S.r.l. con:
- utile dell’esercizio: 200.000 euro;
- socio lavoratore titolare del 50% delle quote;
- utile interamente accantonato a riserva;
- nessuna distribuzione di dividendi;
- nessuna opzione per il regime di trasparenza fiscale.
In questo caso, secondo il principio espresso dalla Cassazione, i 100.000 euro teoricamente riferibili al socio non costituiscono automaticamente base imponibile INPS.
Il motivo è semplice: quell’importo non è stato imputato fiscalmente al socio e non costituisce, per il solo fatto della partecipazione nella S.r.l., un reddito d’impresa personale dichiarato ai fini IRPEF.
Resta naturalmente fermo l’obbligo contributivo relativo al minimale previsto per la Gestione di appartenenza, ove dovuto.
Anche il socio unico non sfugge alla regola
Un passaggio particolarmente importante della sentenza riguarda il caso del socio unico e amministratore unico.
L’INPS aveva sostenuto che, essendo la socia unica anche amministratrice della società, la mancata distribuzione degli utili dipendesse sostanzialmente dalla sua stessa volontà.
La Cassazione non ha però ritenuto sufficiente questo elemento.
La possibilità di decidere se distribuire o accantonare gli utili non trasforma automaticamente l’utile societario in reddito personale del socio.
Secondo la Corte, non è possibile assoggettare a contribuzione un reddito meramente astratto o potenziale, in assenza della sua imputazione al socio.
La trasparenza fiscale rappresenta un’eccezione importante
Il principio deve essere applicato con attenzione.
La stessa Cassazione precisa infatti che la situazione cambia quando la società abbia optato per il regime di imputazione per trasparenza fiscale previsto dagli articoli 115 e 116 del TUIR.
In tale regime, il reddito della società viene imputato direttamente ai soci indipendentemente dalla sua effettiva distribuzione.
Pertanto, l’esclusione degli utili non distribuiti dalla base contributiva non può essere generalizzata a tutte le S.r.l. e a tutti i regimi fiscali.
La pronuncia assume particolare importanza anche perché si inserisce in un quadro nel quale la prassi amministrativa dell’INPS aveva seguito un’impostazione differente.
La questione era già stata oggetto di orientamenti e contenziosi relativi alla determinazione della base imponibile dei soci lavoratori di società di capitali.
Nel 2026 la Cassazione ha affrontato nuovamente il tema con diverse pronunce depositate il 16 settembre, tra cui le sentenze nn. 25377, 25378, 25379, 25380, 25381, 25382 e 25383.
La novità, quindi, non sembra limitarsi al singolo caso esaminato dalla sentenza n. 25377, ma si inserisce in un orientamento giurisprudenziale più ampio.
Cosa cambia per il socio lavoratore
La conseguenza pratica è significativa.
Per una S.r.l. ordinaria, occorre distinguere attentamente tra:
utile prodotto dalla società
e
reddito imputato al socio e dichiarato ai fini IRPEF.
Non sono necessariamente la stessa cosa.
Se l’utile rimane nella società e viene destinato a riserva, il socio non può essere automaticamente chiamato a versare contributi previdenziali su una somma che non gli è stata attribuita fiscalmente.
La Cassazione sottolinea inoltre che spetta all’ente previdenziale provare l’imputazione del reddito al lavoratore, e quindi il presupposto che determina l’obbligo contributivo.
Attenzione alle dichiarazioni e al quadro RR
La pronuncia può avere riflessi importanti anche sul lavoro dei professionisti che assistono soci lavoratori di S.r.l., soprattutto nella compilazione della dichiarazione dei redditi e del quadro RR.
Prima di modificare la determinazione della contribuzione, tuttavia, occorre verificare attentamente:
- la natura della società;
- la partecipazione del socio;
- l’effettivo svolgimento dell’attività lavorativa;
- la destinazione dell’utile deliberata dall’assemblea;
- l’eventuale distribuzione dei dividendi;
- l’eventuale opzione per la trasparenza fiscale;
- la posizione contributiva già assunta negli anni precedenti;
- eventuali accertamenti o avvisi di addebito già notificati dall’INPS.
Non è quindi corretto considerare la sentenza come un’automatica cancellazione di qualsiasi contribuzione dovuta dai soci lavoratori.
Una pronuncia di grande interesse
La sentenza n. 25377/2026 introduce un principio particolarmente rilevante: la contribuzione previdenziale deve essere collegata a un reddito effettivamente imputato al socio e rilevante ai fini IRPEF, non a un reddito semplicemente conseguibile in astratto.
Per le S.r.l. che scelgono di destinare gli utili al rafforzamento patrimoniale dell’impresa, accantonandoli a riserva anziché distribuirli ai soci, la decisione può quindi produrre effetti importanti sulla determinazione della contribuzione previdenziale.
Sarà ora particolarmente interessante verificare se e come l’INPS aggiornerà le proprie istruzioni operative alla luce del nuovo orientamento della Corte di Cassazione.
Riferimenti normativi e giurisprudenziali
- Corte di Cassazione, Sezione Lavoro, sentenza 16 settembre 2026, n. 25377;
- Corte di Cassazione, Sezione Lavoro, pronunce nn. 25378-25383 del 16 settembre 2026;
- art. 3-bis, D.L. 384/1992, convertito dalla L. 438/1992;
- legge 233/1990;
- artt. 115 e 116 del TUIR, in materia di imputazione per trasparenza.
In sintesi: per il socio lavoratore di una S.r.l. ordinaria, gli utili accantonati a riserva e non distribuiti, in assenza di imputazione per trasparenza, non concorrono automaticamente alla base imponibile contributiva INPS. La contribuzione a percentuale deve essere collegata al reddito d’impresa imputato al socio e dichiarato ai fini IRPEF.