- 11 novembre 2026
- Postato da: studimpresa
- Categoria: Il nostro Blog, In Primo Piamo
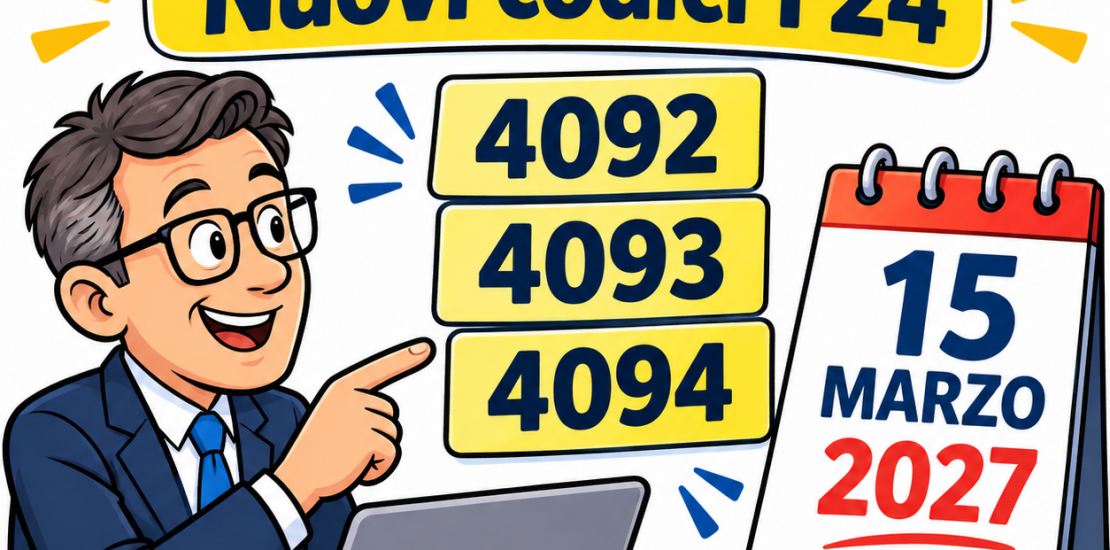
L’Agenzia delle Entrate istituisce tre nuovi codici tributo per consentire ai contribuenti che rinnovano l’adesione al Concordato preventivo biennale di regolarizzare le annualità dal 2020 al 2023. Ecco chi può beneficiarne e come compilare il modello F24.
Ravvedimento speciale: cosa cambia
Importanti novità per i contribuenti che hanno rinnovato l’adesione al Concordato preventivo biennale (CPB) per il biennio 2026-2027.
Con la Risoluzione n. 43/E del 10 novembre 2026, l’Agenzia delle Entrate ha istituito tre nuovi codici tributo da utilizzare nel modello F24 per il versamento dell’imposta sostitutiva prevista dal regime di ravvedimento speciale.
La misura, disciplinata dall’articolo 29 del D.Lgs. 148/2026, consente ai soggetti interessati di regolarizzare determinate annualità pregresse, dal 2020 al 2023, attraverso il pagamento di un’imposta sostitutiva delle imposte sui redditi, delle relative addizionali e dell’IRAP.
Chi può accedere al ravvedimento speciale?
La possibilità di aderire al regime riguarda i contribuenti che:
- Hanno applicato gli Indici sintetici di affidabilità fiscale (ISA).
- Hanno rinnovato l’adesione al Concordato preventivo biennale per il biennio 2026-2027.
- Possiedono i requisiti previsti dalla normativa per accedere al ravvedimento speciale.
La regolarizzazione può riguardare tutte le annualità ammesse oppure soltanto alcune di esse, secondo le condizioni previste dalla legge.
I tre nuovi codici tributo: 4092, 4093 e 4094
Per consentire il versamento delle somme dovute, l’Agenzia delle Entrate ha individuato tre specifici codici tributo.
| Codice | Descrizione |
| 4092 | Imposta sostitutiva sui redditi e relative addizionali per le persone fisiche |
| 4093 | Imposta sostitutiva sui redditi e relative addizionali per soggetti diversi dalle persone fisiche |
| 4094 | Imposta sostitutiva dell’IRAP |
I codici 4092 e 4093 devono essere utilizzati nella sezione Erario del modello F24, mentre il codice 4094 deve essere indicato nella sezione Regioni.
Come compilare il modello F24
La risoluzione fornisce precise indicazioni operative per la compilazione del modello F24.
In particolare:
- Nel campo relativo all’anno di riferimento deve essere indicato l’anno d’imposta che si intende regolarizzare.
- In caso di pagamento rateale, occorre indicare il numero della rata e il totale delle rate.
- In caso di pagamento in un’unica soluzione, il campo rateazione deve riportare il valore 0101.
Per le società di persone e i soggetti in regime di trasparenza fiscale sono previste specifiche modalità di versamento: il pagamento può essere effettuato direttamente dalla società oppure dai singoli soci o associati, secondo le modalità indicate dall’Agenzia.
Scadenza: quando effettuare il versamento?
Il primo pagamento, oppure il versamento in un’unica soluzione, deve essere effettuato entro il 15 marzo 2027.
È prevista la possibilità di rateizzare le somme dovute fino a un massimo di dieci rate mensili, con applicazione degli interessi legali sulle rate successive alla prima a partire dal 16 marzo 2027.
Per il versamento degli interessi si utilizzano i codici tributo 1668 e 3805, secondo la tipologia d’imposta.
Cosa devono fare imprese e professionisti?
La nuova risoluzione rappresenta un passaggio operativo importante per i contribuenti interessati al ravvedimento speciale.
Per gli studi professionali diventa fondamentale verificare preventivamente:
- La sussistenza dei requisiti per accedere al regime.
- Le annualità che possono essere regolarizzate.
- Il corretto calcolo dell’imposta sostitutiva.
- La scelta tra pagamento in un’unica soluzione e rateizzazione.
- La corretta compilazione del modello F24.
Conclusioni
Con l’istituzione dei codici tributo 4092, 4093 e 4094, l’Agenzia delle Entrate completa un importante tassello operativo per il ravvedimento speciale collegato al Concordato preventivo biennale 2026-2027.
Per i contribuenti interessati si apre la possibilità di valutare una regolarizzazione agevolata delle annualità pregresse, nel rispetto delle condizioni e delle scadenze previste dalla normativa.