- 10 novembre 2026
- Postato da: studimpresa
- Categoria: Il nostro Blog, In Primo Piamo
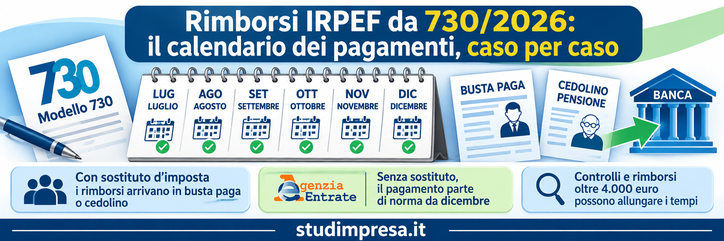
Hai presentato il modello 730/2026 e il rimborso IRPEF non si è ancora visto? Niente panico: i tempi dipendono da tre fattori, cioè la data in cui è stata inviata la dichiarazione, la tua posizione (dipendente, pensionato o senza sostituto d’imposta) e l’importo del credito. In questa guida trovi il calendario completo e i casi in cui l’attesa si allunga.
Come funziona il rimborso
Nella maggior parte dei casi il rimborso non lo paga direttamente l’Agenzia delle Entrate, ma il sostituto d’imposta, cioè il datore di lavoro o l’ente che eroga la pensione. Dopo l’invio, l’Agenzia elabora la dichiarazione e trasmette al sostituto il prospetto di liquidazione (modello 730-4) con l’importo del conguaglio. Il sostituto inserisce la somma nel primo cedolino utile successivo alla ricezione.
Contano quindi due date: quella di invio del 730 e quella in cui il sostituto riceve il prospetto. Quest’ultima non dipende da te.
Lavoratori dipendenti
Il rimborso arriva in busta paga a partire da luglio, e il mese esatto dipende dalla finestra di invio.
| 730 inviato | Rimborso in busta paga |
|---|---|
| Entro il 31 maggio 2026 | Luglio 2026 |
| 1°–20 giugno 2026 | Agosto 2026 |
| 21 giugno–15 luglio 2026 | Settembre 2026 |
| 16 luglio–31 agosto 2026 | Ottobre 2026 |
| 1°–30 settembre 2026 | Novembre 2026 |
Chi ha inviato il 730 a ridosso della scadenza del 30 settembre dovrebbe vedere il conguaglio nel cedolino di novembre, che in molte aziende viene pagato a dicembre.
Pensionati
Per i pensionati il meccanismo è lo stesso, ma l’accredito slitta di un mese rispetto ai dipendenti. Il termine minimo è il cedolino di agosto.
| 730 inviato | Rimborso sulla pensione |
|---|---|
| Entro il 31 maggio 2026 | Agosto 2026 |
| 1°–20 giugno 2026 | Settembre 2026 |
| 21 giugno–15 luglio 2026 | Ottobre 2026 |
| 16 luglio–31 agosto 2026 | Novembre 2026 |
| 1°–30 settembre 2026 | Dicembre 2026 |
Non serve fare nulla: il conguaglio compare in automatico nel cedolino, senza richieste all’INPS.
Chi non ha un sostituto d’imposta
Se sei disoccupato, erede di un contribuente deceduto o percepisci solo redditi esteri, puoi presentare il 730 anche senza sostituto. In questo caso il rimborso viene pagato direttamente dall’Agenzia delle Entrate con bonifico, e per i crediti fino a 4.000 euro la data indicata dalle fonti specializzate è da dicembre 2026 in avanti.
Il punto critico è l’IBAN: se l’Agenzia non lo ha, il pagamento passa per un invito in posta (per importi fino a 1.000 euro) o per un vaglia, con tempi più lunghi. Puoi comunicarlo dall’area riservata del sito dell’Agenzia (SPID, CIE o CNS), con un modulo da consegnare a un ufficio territoriale, oppure tramite CAF o professionista.
Credito superiore a 4.000 euro
Quando il credito supera i 4.000 euro, l’Agenzia può attivare controlli preventivi. In questo caso il sostituto non riceve il prospetto 730-4 e il rimborso non arriva in busta paga, ma viene pagato dall’Agenzia direttamente sul conto del contribuente al termine delle verifiche.
La normativa fissa due paletti: i controlli devono concludersi entro quattro mesi dal termine di trasmissione e il pagamento deve avvenire entro il sesto mese. Per un 730 inviato entro il 30 settembre 2026 significa controlli fino a gennaio 2027 e rimborso fino a marzo 2027.
Due precisazioni utili:
- se la dichiarazione è sotto controllo preventivo, il secondo o unico acconto IRPEF (scadenza 30 novembre, se dovuto) va versato autonomamente con F24, senza contare sul conguaglio;
- compilando il quadro I del 730 puoi destinare una parte del credito alla compensazione con altri tributi tramite F24 (IMU, TARI e così via). Se la quota residua a rimborso scende sotto i 4.000 euro, rientra nel canale ordinario. Conviene valutarlo con il CAF prima dell’invio.
Altri casi particolari
- Capienza insufficiente del datore di lavoro. Il sostituto rimborsa usando l’IRPEF che trattiene ogni mese. Se non basta, il rimborso viene diviso su più cedolini consecutivi e, nei casi estremi, passa all’Agenzia con tempi che possono arrivare a dicembre-marzo.
- Più datori di lavoro. Eroga il rimborso quello che paga la retribuzione più alta.
- Fine del rapporto di lavoro prima del rimborso. Il datore deve comunque inserire il conguaglio nel cedolino finale, insieme alle competenze di fine rapporto.
- Eredi. Rientrano nel 730 senza sostituto: il rimborso va sul conto dell’erede che ha firmato la dichiarazione, quindi l’IBAN è indispensabile.
Il rimborso non arriva: cosa fare
- Controlla lo stato della dichiarazione nell’area riservata dell’Agenzia delle Entrate: deve risultare elaborata e non sottoposta a controllo preventivo.
- Chiedi all’ufficio paghe se ha ricevuto il modello 730-4. Senza prospetto il sostituto non può procedere.
- Verifica l’IBAN, se sei senza sostituto.
- Contatta l’assistenza dell’Agenzia (telefonica o su appuntamento), tenendo a portata di mano codice fiscale, ricevuta di invio e prospetto di liquidazione 730-3.
Il diritto a ottenere un credito non erogato non decade subito: le fonti indicano un termine di prescrizione di dieci anni dalla presentazione, ma è sempre meglio attivarsi in fretta.
In sintesi
Il calendario del rimborso 730 non è uguale per tutti: dipende da quando hai inviato la dichiarazione, da chi ti paga lo stipendio o la pensione e da quanto è alto il credito. Per la maggioranza dei dipendenti l’ultima finestra utile è novembre, per i pensionati dicembre. Chi è senza sostituto o supera i 4.000 euro deve mettere in conto tempi più lunghi, fino a primavera 2027 nei casi con controlli.
Hai dubbi sul tuo caso o vuoi capire se conviene compensare parte del credito? Contatta Studimpresa: ti aiutiamo a verificare la tua posizione.
Le informazioni sono di carattere generale e non sostituiscono una consulenza personalizzata. Per la tua situazione fa fede il prospetto di liquidazione 730-3 e la comunicazione del CAF o del professionista che ha curato l’invio.