- 31 ottobre 2026
- Postato da: studimpresa
- Categoria: Il nostro Blog, In Primo Piamo
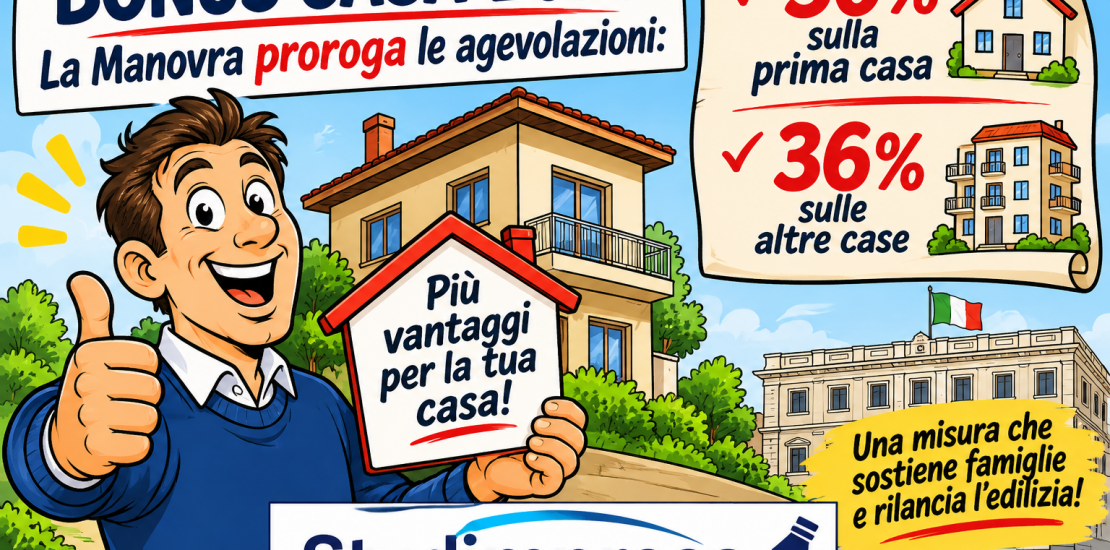
LA MANOVRA CONFERMA IL 50% SULLA PRIMA CASA E IL 36% SUGLI ALTRI IMMOBILI
Proroga delle detrazioni fiscali per le ristrutturazioni edilizie: il Governo punta a mantenere anche per il 2027 le aliquote più favorevoli per chi investe sulla propria abitazione. Confermato il differenziale tra abitazione principale e seconde case.
La Manovra finanziaria 2027 punta a dare continuità agli incentivi fiscali per il recupero del patrimonio immobiliare italiano. Tra le misure previste trova spazio la proroga del Bonus Casa, con la conferma della detrazione fiscale del 50% per gli interventi effettuati sull’abitazione principale e del 36% per quelli realizzati sugli altri immobili.
Una scelta importante per le famiglie, i proprietari immobiliari e il comparto dell’edilizia, che potranno contare su un ulteriore anno di agevolazioni, evitando il previsto ridimensionamento degli incentivi fiscali dal 1° gennaio 2027.
La proroga contenuta nell’impostazione della Manovra mantiene due differenti percentuali di detrazione, in funzione della destinazione dell’immobile.
In particolare:
● 50% di detrazione fiscale per gli interventi realizzati sull’abitazione principale;
● 36% di detrazione fiscale per gli interventi effettuati sugli altri immobili, comprese le seconde case.
Resta centrale la distinzione tra abitazione principale e altri immobili. Per beneficiare dell’aliquota maggiorata del 50%, il contribuente deve essere proprietario o titolare di un diritto reale di godimento sull’immobile destinato ad abitazione principale.
L’agevolazione riguarda gli interventi di recupero del patrimonio edilizio previsti dall’articolo 16-bis del TUIR.
Tra i principali lavori agevolabili rientrano:
● manutenzione straordinaria;
● restauro e risanamento conservativo;
● ristrutturazione edilizia;
● interventi di recupero delle parti comuni condominiali;
● lavori finalizzati alla prevenzione di atti illeciti;
● interventi per l’eliminazione delle barriere architettoniche, nei limiti e secondo le condizioni previste dalla normativa;
● interventi finalizzati al conseguimento di risparmi energetici, quando rientranti nella disciplina del bonus ristrutturazioni.
Per gli interventi di manutenzione ordinaria, il beneficio è generalmente riconosciuto sulle parti comuni degli edifici residenziali e non sui singoli appartamenti.
La disciplina del Bonus Ristrutturazioni prevede un limite massimo di spesa agevolabile pari a 96.000 euro per unità immobiliare.
La detrazione viene recuperata attraverso dieci quote annuali di pari importo nella dichiarazione dei redditi.
Il recupero fiscale avviene in dieci anni, con quote annuali costanti, nel rispetto delle condizioni previste dalla normativa.
Nel pacchetto delle agevolazioni previste dalla Manovra trova spazio anche la proroga del Bonus Mobili ed Elettrodomestici.
La misura prevede una detrazione del 50% delle spese sostenute per l’acquisto di mobili e grandi elettrodomestici destinati ad arredare un immobile oggetto di interventi di recupero edilizio.
Il limite di spesa previsto nella proroga annunciata è pari a 5.000 euro.
L’agevolazione è subordinata al rispetto dei requisiti previsti, tra cui il collegamento con un intervento di ristrutturazione agevolato e le condizioni temporali stabilite dalla normativa.
L’agevolazione è subordinata al rispetto dei requisiti previsti, tra cui il collegamento con un intervento di ristrutturazione agevolato e le condizioni temporali stabilite dalla normativa.
La proroga assume particolare rilevanza se si considera il quadro normativo già previsto per il 2027.
In assenza di un nuovo intervento legislativo, le aliquote sarebbero scese al 36% per l’abitazione principale e al 30% per gli altri immobili.
Con la proroga annunciata, invece, il Governo intende mantenere anche nel 2027 le percentuali più favorevoli del 50% e del 36%.
Si tratta quindi di un intervento che evita un ulteriore ridimensionamento degli incentivi e garantisce maggiore continuità fiscale a chi intende programmare lavori di ristrutturazione.
È opportuno distinguere il Bonus Ristrutturazioni dalle altre agevolazioni edilizie.
Ecobonus e Sismabonus seguono disposizioni specifiche, con requisiti tecnici e fiscali propri. Anche l’eventuale ritorno dell’Ecobonus al 65% costituisce una questione distinta, che non deve essere considerata automaticamente compresa nella proroga delle aliquote del Bonus Casa.
Per ogni intervento sarà quindi necessario verificare la corretta classificazione dei lavori e la relativa disciplina agevolativa.
La proroga del Bonus Casa rappresenta una misura significativa per il mercato immobiliare italiano.
Mantenere detrazioni fiscali più elevate significa incentivare i proprietari a investire nella manutenzione e nel miglioramento degli immobili, sostenendo contemporaneamente imprese edili, artigiani, professionisti e operatori della filiera.
Per i contribuenti, inoltre, la possibilità di programmare gli interventi con una prospettiva fiscale più stabile costituisce un elemento importante nelle decisioni di spesa.
La conferma del Bonus Casa anche per il 2027 rappresenta un segnale positivo per il settore immobiliare e per l’economia reale. La possibilità di mantenere la detrazione del 50% sull’abitazione principale e del 36% sugli altri immobili consente alle famiglie di pianificare con maggiore serenità gli interventi di ristrutturazione.
Resta fondamentale, tuttavia, attendere l’approvazione definitiva della Legge di Bilancio e verificare il testo normativo, così da conoscere con precisione tutte le condizioni applicative.
Studimpresa continuerà a seguire l’evoluzione della Manovra 2027, fornendo aggiornamenti e chiarimenti operativi per contribuenti, imprese e professionisti.